FAQS
INFORMASI DANA PENSIUN:
1 Apa itu Dana Pensiun Bank Mandiri (DPBM)?
Dana Pensiun Bank Mandiri (DPBM) adalah badan hukum yang mengelola dan menjalankan program pensiun yang didirikan oleh PT Bank Mandiri Tbk.
2 Siapa peserta DPBM?
Seluruh karyawan tetap PT. Bank Mandiri (Persero) tbk yang memenuhi syarat kepesertaan sesuai dengan Peraturan Dana Pensiun.
3 Apa program pensiun di DPBM?
Program Pensiun yang disediakan oleh DPBM yaitu Program Pensiun Iuran Pasti (PPIP) dimana program pensiun yang iurannya ditetapkan dalam Peraturan Dana Pensiun dan seluruh iuran serta hasil pengembangannya dibukukan pada rekening masing-masing Peserta sebagai Manfaat Pensiun.
4 Bagaimana proses bisnis DPBM?
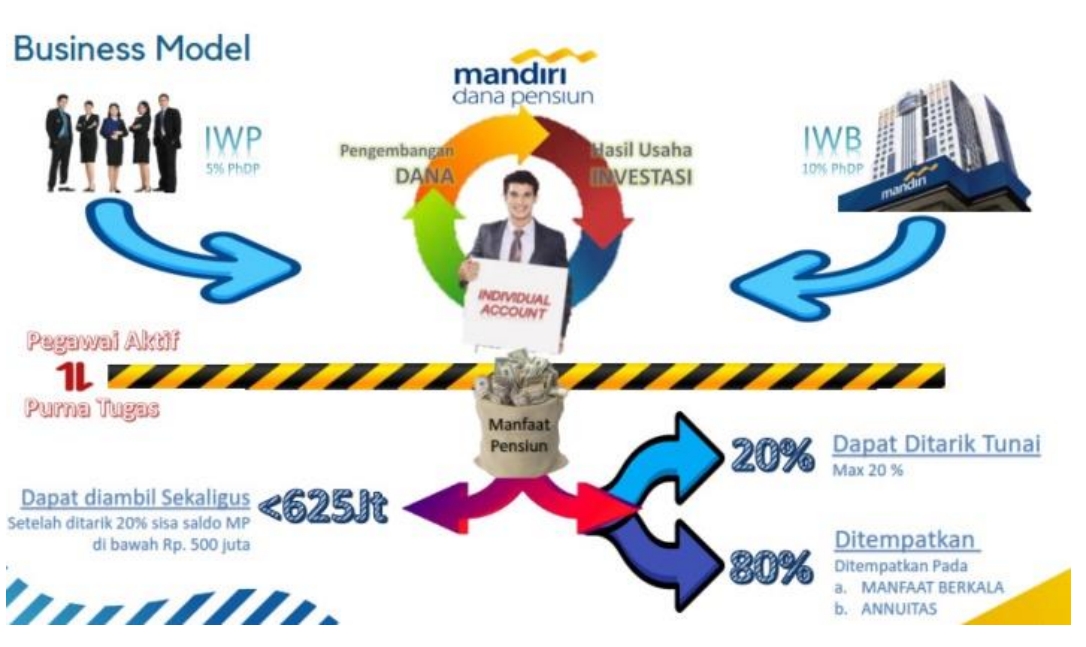
Bisnis model DPBM adalah Dana yang bersumber
dari Iuran Wajib Pegawai (IWP) dan Iuran Wajib
Bank (IWB) kemudian dikembangkan dengan
mengalokasikan ke instrumen investasi sesuai
dengan strategi investasi dan selanjutnya hasil
pengembangannya di alokasikan ke masing-masing
indidual account Peserta.
MOBILEAPPS DPBM:
1 Bagaimana cara login ke akun dana pensiun peserta?
Peserta menginstall terlebih dahulu Aplikasi mobile BPBM yang tersedia di Playstore maupun Appstore, kemudian Peserta dapat melakukan proses pendaftaran di menu “Daftar/Register” pada halaman utama Aplikasi tersebut.
2Bagaimana cara mengetahui nomor peserta / nomor kepesertaan di Dana Pensiun Bank Mandiri?
Nomor Kepesertaan Dana Pensiun untuk pegawai aktif Bank Mandiri dapat diakses pada aplikasi Mandiri Click pada menu “Benefit -> Dana Pensiun”.
3 Bagaimana cara mengetahui nomor kepesertaan jika peserta sudah efektif berhenti dari Bank Mandiri?
Peserta dapat menghubungi Call Center DPBM
4Bagaimana cara melakukan reset password?
Peserta dapat melakukan reset password pada menu “Lupa Password” di aplikasi mobile DPBM.
5 Bagaimana cara mengetahui saldo manfaat Pensiun peserta?
Peserta dapat melihat saldo manfaat pensiun pada Aplikasi mobile DPBM di menu cek saldo.
PESERTA LEGACY:
1 Apakah Peserta yang berasal dari legacy sebelumnya akan mempunyai 2 (dua) Pensiun?
- Bagi peserta yang sampai saat merger bank Mandiri (Juli 1999) telah memiliki masa kepesertaan lebih dari 3 (tiga) tahun sejak diangkat pegawai tetap akan mempunyai 2 (dua) hak pensiun dari PPMP (Program Pensiun Manfaat Pasti) dan dari PPIP (Program Pensiun Iuran Pasti).
- Sedangkan bagi peserta yang sampai saat merger mempunyai masa kepesertaan kurang dari 3 (tiga) tahun, hanya akan mendapatkan 1 (satu) manfaat pensiun dari PPIP, saldo PPMP sampai merger telah dialihkan ke PPIP dan merupakan saldo awal di PPIP.
KEPESERTAAN DANA PENSIUN:
1Apa fungsi dan kegunaan kartu peserta?
Kartu peserta berfungsi sebagai bukti bahwa pegawai tersebut telah terdaftar sebagai peserta Dana Pensiun.
2 Dimanakah saya bisa mendapatkan kartu peserta Dana Pensiun?
Kartu peserta dapat diunduh pada aplikasi DPBM.
3 Apabila saya berhenti bekerja sebelum 3 tahun sejak diangkat menjadi karyawan tetap berapa hak dana pensiun yang akan saya dapatkan?
Peserta yang memiliki masa kepesertaan kurang dari 3 tahun akan mendapatkan hak dari akumulasi Iuran Wajib Pegawai (IWP) beserta hasil pengembangannya saja.
4 Berapa lama masa kepesertaan saya?
Masa kepesertaan dihitung sejak peserta diangkat menjadi karyawan tetap di PT. Bank Mandiri (Persero) tbk sampai efektif pensiun / berhenti bekerja / meninggal dunia.
PROSEDUR & MANFAAT KLAIM:
1Berapa lama proses klaim Manfaat Pensiun di DPBM?
Service Level Agreement (SLA) pembayaran manfaat pensiun adalah 10 hari kerja setelah dokumen diterima lengkap dan telah melewati tanggal efektif SK Pemberhentian.
2Apakah manfaat pensiun peserta dapat diwariskan kepada anak?
Menurut UU No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), Pasal 155 jika peserta meninggal dunia baik saat sedang mendapatkan manfaat pensiun maupun masih aktif bekerja, manfaat pensiun dibayarkan kepada pasangannya.
Dalam hal ini, jika pasangannya yang merupakan janda/duda tidak ada dikarenakan meninggal dunia atau menikah kembali, maka manfaat pensiun dapat dibayarkan kepada anak.
3Apakah manfaat pensiun dapat dijadikan jaminan untuk mendapatkan kredit oleh peserta dana pensiun?
Sesuai dengan UU No.4 tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), Pasal 156 bahwa hak terhadap setiap manfaat pensiun yang dibayarkan oleh Dana Pensiun dilarang untuk digunakan sebagai jaminan pinjaman, dialihkan, dan/atau disita.
4Apakah peserta dapat mengambil sebagian manfaat pensiun untuk kebutuhan mendesak sebelum berhenti bekerja/pensiun?
Manfaat pensiun di DPBM tidak dapat diambil sebagian manfaatnya sebelum efektif berhenti bekerja.
5Kapan peserta dapat menerima hak manfaat pensiun setelah pensiun / berhenti bekerja?
Klaim manfaat pensiun di Dana Pensiun Bank Mandiri dapat dilakukan segera setelah peserta menerima Surat Keputusan Pemberhentian Pegawai Bank Mandiri (SK Pensiun / SK Pemberhentian).
Setelah memiliki dokumen diatas maka peserta dapat melengkapi seluruh formulir disertai dokumen pendukung yang dibutuhkan. Seluruh dokumen yang dibutuhkan dapat dikirimkan ke alamat Kantor DPBM atau mengajukan klaim Manfaat melalui Aplikasi DPBM.
Proses klaim akan kami bayarkan dengan SLA 10 hari kerja sejak tanggal efektif SK dan dokumen telah lengkap kami terima.
6Apabila pegawai Bank Mandiri mengundurkan diri, apakah berhak atas seluruh nilai Manfaat Pensiun?
Peserta Dana Pensiun berhak atas seluruh Manfaat Pensiun apabila telah memiliki masa kepesertaan paling singkat 3 tahun sejak diangkat pegawai tetap.
Ketentuan pembayaran Manfaat Pensiun sesuai dengan jenis pensiun peserta dan mengikuti ketentuan pengajuan klaim terhadap masing-masing jenis pensiun peserta.
7Apakah peserta mendapatkan rincian dari pembayaran klaim pensiun melalui whatsapp / email?
Saat ini rincian pembayaran klaim hanya dapat dikirimkan dalam bentuk hardcopy ke alamat domisili yang tertera pada formulir klaim peserta.
8Berapa nominal dana pensiun peserta ketika resign/pensiun nantinya?
Nilai manfaat pensiun peserta akan terus mengalami perubahan seiring dengan adanya iuran dan hasil pengembangan, sehingga peserta dapat melakukan pengecekan saldo nominal manfaat pensiun secara berkala pada website DPBM atau aplikasi DPBM Online.
9Apakah DPBM memiliki rekomendasi DPLK / asuransi untuk pengalihan manfaat pensiun?
DPBM tidak memiliki kerjasama dengan pihak DPLK / asuransi manapun.
Peserta dapat melakukan research / mencari informasi terlebih dahulu sebelum manfaat pensiun-nya dialihkan.
10Kapan manfaat pensiun peserta akan dialihkan ke DPLK / asuransi?
Manfaat pensiun peserta akan dialihkan ke DPLK / asuransi setelah dokumen lengkap dari peserta dan permohonan pengalihan dari pihak DPLK / asuransi telah diterima DPBM.
11Bagaimana proses pengajuan klaim dana pensiun peserta jika peserta belum mendapatkan SK Pemberhentian dari Bank Mandiri?
DPBM tidak dapat memproses pengajuan klaim peserta jika peserta tidak memiliki SK Pemberhentian, silahkan untuk koordinasi kembali kepada HC Bank Mandiri.
12Bagaimana cara klaim dana pensiun peserta yang dikelola sampai usia pensiun dipercepat/normal?
Peserta dapat mengajukan klaim kembali ketika sudah memasuki usia pensiun dipercepat / pensiun normal dengan mengirimkan kembali form C dan dokumen pendukung ke DPBM dengan mengikuti ketentuan dana pensiun yang berlaku.
13Bagaimana perhitungan pajak atas pembayaran Manfaat Pensiun?
Sesuai Peraturan Pemerintah No. 68 tahun 2009 tentang Tarif Pajak Penghasilan Pasal 21 atas Penghasilan berupa Uang Pesangon, Uang Manfaat Pensiun, Tunjangan Hari Tua, dan Jaminan Hari Tua yang Dibayarkan Sekaligus, pada Pasal 5 ditetapkan bahwa tariff Pajak Penghasilan Pasal 21 atas Penghasilan uang Manfaat Pensiun adalah sebagai berikut:
- Sebesar 0% (nol persen) atas penghasilan bruto sampai dengan Rp. 50juta;
- Sebesar 5% (lima persen) atas penghasilan di atas Rp. 50juta
Pajak Penghasilan Pasal 21 atas Manfaat Pensiun menjadi beban Peserta / Pihak yang Berhak
MANFAAT BERKALA:
1 Apa itu Manfaat Berkala di DPBM?
Program yang membayarkan uang manfaat pensiun kepada Peserta/Pihak yang berhak secara berkala.
2 Apakah Manfaat Berkala bisa dicairkan kurang dari 10 tahun?
Periode pembayaran manfaat berkala oleh Dana Pensiun adalah 10 (sepuluh) tahun dan dibayarkan secara bulanan sampai dengan jangka waktu berakhir.
3 Apabila memilih Manfaat Berkala bagaimana penghitungan pajaknya?
Mekanisme pengenaan pajak pada Manfaat Berkala akan berbeda dengan perhitungan pembayaran manfaat pensiun sekaligus ataupun dialihkan ke anuitas. Berikut ketentuannya:
- Pengenaan PPh Final tarif 5% hanya dikenakan pada 20% Manfaat Pensiun yang dibayarkan sekaligus.
- Untuk 80% Manfaat Pensiun yang mengikuti produk Manfaat Berkala di DPBM akan dikenakan PPh pasal 21 terkait pajak progressif per bulan.
4 Bagaimana cara pengajuan Manfaat Berkala di DPBM?
Peserta dapat mengajukan form C dan form permohonan manfaat berkala yang dapat diunduh pada website DPBM
Kemudian form beserta dokumen pendukung dapat dikirimkan langsung ke alamat DPBM.
PERATURAN / KETENTUAN DANA PENSIUN:
1 Apakah ketentuan POJK terkait 80% dialihkan Annuitas berlaku juga untuk Pegawai yang mengundurkan diri?
Ketentuan 80% dialihkan ke anuitas berlaku sesuai dengan jenis pensiun ketika pegawai mengundurkan diri,
- Dalam hal jumlah akumulasi dari 80% (delapan puluh persen) saldo Manfaat Pensiun Peserta setelah memperhitungkan PPh 21 adalah lebih dari Rp500.000.000 (lima ratus juta rupiah), maka harus dibayarkan secara berkala. Besaran Manfaat Pensiun yang wajib dibelikan produk anuitas adalah > Rp500.000.000 (lima ratus juta rupiah).
- Apabila 80% (delapan puluh persen) dari saldo Manfaat Pensiun Peserta kurang atau sama dengan Rp500.000.000,- dapat dibayarkan secara sekaligus.
2 Jika peserta tidak memiliki buku tabungan, bagaimana solusi untuk mengkapi dokumen klaim?
Peserta dapat mengcapture/screenshot pada M-Banking yang menampilkan nomor rekening dan nama pemilik rekening tersebut.
LAIN – LAIN:
1 Apakah yang dimaksud anuitas?
Anuitas adalah produk asuransi jiwa yang memberikan pembayaran berkala kepada peserta atau pihak yang berhak selama waktu yang telah ditentukan.
Pembayaran secara anuitas merupakan kewajiban bagi peserta PPIP dengan jumlah manfaat tertentu dan merupakan 80% Hak Manfaat Pensiun pada saat peserta mencapai Usia Pensiun baik Normal maupun Dipercepat.
2Diantara Perusahaan Asuransi yang memperoleh ijin OJK menjual produk anuitas, mana yang terbaik menurut Dana Pensiun Bank Mandiri?
Dana Pensiun Bank Mandiri tidak memiliki kerjasama dengan pihak Asuransi dan tidak dapat merekomendasikan pihak asuransi manapun.
Sebagai bahan pertimbangan Peserta, berikut beberapa Perusahaan Asuransi Jiwa yang telah terdaftar di Otoritas Jasa Keuangan:https://www.ojk.go.id/id/kanal/iknb/data-dan-statistik/direktori/asuransi